अर्थव्यवस्था
आइये कुछ दायें और बांये भी देखते चलें !
मनोज अरोरा
दिये जला चुके होंगे!
आइये कुछ दायें और बांये भी देखते चलें !
मनोज अरोरा ने X पर REER के बारे में अंग्रेज़ी में लिखा था , मुझे लगा कि इस पर हिंदी में भी लिखा जाना चाहिये ।- शीतल पी सिंह
“हम रुपये की मजबूती या कमजोरी को आम तौर पर एक ही आंकड़े से देखते हैं—एक डॉलर कितने रुपये का हो गया?
लेकिन रुपये की असली हालत समझने के लिए सिर्फ डॉलर को देखना पर्याप्त नहीं है। भारत केवल अमेरिका से व्यापार नहीं करता। चीन, यूरोप, UAE, जापान और दुनिया के अनेक देशों से हमारा व्यापार है। इसलिए अर्थशास्त्री एक ज्यादा व्यापक पैमाना इस्तेमाल करते हैं—REER यानी Real Effective Exchange Rate.
बहुत सरल भाषा में REER को दुनिया के हमारे प्रमुख व्यापारिक साझेदारों की मुद्राओं के मुकाबले रुपये का “रिपोर्ट कार्ड” समझिए।
इसमें तीन चीजें शामिल होती हैं—दूसरी मुद्राओं के मुकाबले रुपया कितना मजबूत या कमजोर हुआ, भारत और संबंधित देशों की महंगाई में कितना अंतर है, और हमारे व्यापार में उस देश की हिस्सेदारी कितनी है।
यानी जिस देश से हमारा व्यापार ज्यादा है, उसकी मुद्रा को ज्यादा महत्व मिलेगा और जिससे बहुत कम व्यापार है उसकी मुद्रा का असर भी कम होगा।
महंगाई को इसमें शामिल करना क्यों जरूरी है?
मान लीजिए आपकी तनख्वाह 5 प्रतिशत बढ़ गई लेकिन चीजों के दाम 8 प्रतिशत बढ़ गए। कागज पर आपकी तनख्वाह बढ़ी है, लेकिन वास्तव में आपकी खरीदने की ताकत घट गई।
मुद्रा के मामले में REER लगभग यही काम करता है। इसलिए केवल यह देखना कि डॉलर 90, 95 या 96 रुपये का हो गया, पूरी कहानी नहीं बताता।
अब आंकड़े देखिए।
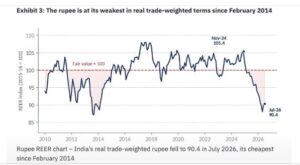
RBI की 40-currency trade-weighted REER series में 2015-16 को 100 माना गया है।
2024-25 में REER का औसत करीब 105.4 था।
2025-26 में यह औसत गिरकर करीब 97.5 रह गया।
अप्रैल 2026 में यह लगभग 91 और मई में करीब 89.2 तक पहुंच गया।
इसलिए सोशल मीडिया पर चल रहे इस दावे में सुधार जरूरी है कि 2025-26 में REER का औसत करीब 105 था। करीब 105 का आंकड़ा वास्तव में 2024-25 का था।
इसी तरह 6-currency और 40-currency REER series के आंकड़ों को आपस में मिलाकर तुलना करना भी ठीक नहीं है।
लेकिन इन technical बातों से अलग बड़ी कहानी बिल्कुल साफ है—रुपये की कमजोरी केवल डॉलर के मुकाबले नहीं है। Trade weights और महंगाई के अंतर को शामिल करने के बाद भी रुपये में काफी real depreciation हुआ है।
अब अक्सर इसका एक सकारात्मक पहलू बताया जाता है—कमजोर रुपया हमारे exports को सस्ता और competitive बनाएगा।
सिद्धांत रूप में यह सही है। लेकिन भारत की वास्तविक स्थिति में यह केवल आधी कहानी है।
2025-26 में भारत ने लगभग 442 अरब डॉलर की वस्तुओं का निर्यात किया।
इसके मुकाबले हमने लगभग 775 अरब डॉलर की वस्तुओं का आयात किया।
यानी करीब 333 अरब डॉलर का merchandise trade deficit।
और चिंता की बात यह है कि एक साल पहले यह घाटा करीब 284 अरब डॉलर था। यानी वस्तुओं के व्यापार में आयात और निर्यात का अंतर घटने के बजाय और बढ़ गया।
इसलिए कमजोर रुपये से exporters को होने वाले फायदे की बात करते समय यह भी पूछना चाहिए कि हमारे विशाल import bill पर उसका क्या असर पड़ेगा।
भारत कच्चा तेल, गैस, सोना, इलेक्ट्रॉनिक्स, मशीनरी, औद्योगिक उपकरण और उत्पादन में इस्तेमाल होने वाला बहुत-सा सामान विदेश से खरीदता है।
रुपया कमजोर होता है तो इन्हीं चीजों के लिए हमें ज्यादा रुपये देने पड़ते हैं।
तेल महंगा होगा तो केवल पेट्रोल पंप प्रभावित नहीं होगा। माल ढुलाई, खेती, उद्योग और अंततः रोजमर्रा की चीजों की कीमतों तक उसका असर पहुंच सकता है। मशीनरी और दूसरे imported inputs महंगे होंगे तो भारतीय उद्योग की लागत भी बढ़ सकती है।
इसलिए भारत जैसे बड़े merchandise trade deficit वाले देश के लिए यह कहना कि “रुपया गिर रहा है तो अच्छी बात है, exports बढ़ेंगे” बहुत अधूरा तर्क है।
हां, इसका दूसरा पक्ष भी नहीं छिपाना चाहिए।
भारत services का बहुत बड़ा exporter है। IT और दूसरी सेवाओं से मिलने वाला भारी trade surplus वस्तुओं के व्यापार में होने वाले घाटे के एक बड़े हिस्से की भरपाई करता है। डॉलर में कमाने वाली IT और दूसरी कंपनियों को कमजोर रुपये से फायदा भी हो सकता है।
इसलिए कमजोर रुपया न तो अपने आप में आर्थिक तबाही का प्रमाण है और न अपने आप में खुश होने की वजह।
असल सवाल भारत की अर्थव्यवस्था की संरचना का है।
अगर हम दुनिया को माल कम बेच रहे हैं और उससे कहीं ज्यादा माल खरीद रहे हैं, तो रुपये की कमजोरी से होने वाले export लाभ के साथ हमारे import bill में होने वाली बढ़ोतरी को भी जोड़ना पड़ेगा।
2025-26 की तस्वीर इसे बहुत आसानी से समझाती है—
वस्तु निर्यात — लगभग $442 अरब
वस्तु आयात — लगभग $775 अरब
व्यापार घाटा — लगभग $333 अरब
और इसी पृष्ठभूमि में REER का गिरना ज्यादा महत्वपूर्ण हो जाता है।
REER में 100 कोई जादुई संख्या या रुपये की “सही कीमत” नहीं है। यह एक base-year index है। इसलिए REER 90 होने का मतलब यह नहीं है कि रुपया ठीक 10 प्रतिशत undervalued है।
लेकिन एक ही REER series में 105 से 97 और फिर 90 के आसपास पहुंचना एक महत्वपूर्ण बदलाव जरूर दिखाता है।
इसलिए रुपये की हालत समझने के लिए केवल टीवी स्क्रीन पर चल रहा ₹/$ का आंकड़ा मत देखिए।
तीन चीजें एक साथ देखिए—
डॉलर के मुकाबले रुपया कहां है,
REER कहां है,
और हमारा आयात-निर्यात का अंतर कितना है।
तब तस्वीर कहीं ज्यादा साफ दिखाई देती है।
रुपये की मौजूदा कहानी केवल यह नहीं है कि डॉलर मजबूत हुआ है।
कहानी यह भी है कि रुपये में हमारे प्रमुख व्यापारिक साझेदारों के मुकाबले वास्तविक कमजोरी आई है—और यह उस समय हो रहा है जब वस्तुओं के व्यापार में हमारा आयात हमारे निर्यात से लगभग 333 अरब डॉलर ज्यादा है।
यही वह संदर्भ है जिसके बिना रुपये की कमजोरी पर होने वाली बहस अधूरी है।